[지디넷코리아]
지난 8월 제12차 전력수급기본계획(전기본)의 2040년 전력소비량 전망이 약 847TWh로 제시됐다. 넉 달 전 잠정안은 약 658TWh였다. 반도체와 AI 데이터센터 투자계획을 반영하자 15년 뒤의 숫자가 넉 달 만에 29% 늘었다. 전기본을 하나의 숫자 대신 여러 시나리오로 제시하자는 제안은 학계와 국회에서 이미 여러 차례 나왔다. 이 글은 그 앞뒤의 질문을 다룬다. 전망은 왜 빗나갈 수밖에 없는가. 그렇다면 우리는 무엇을 바꿔야 하는가.
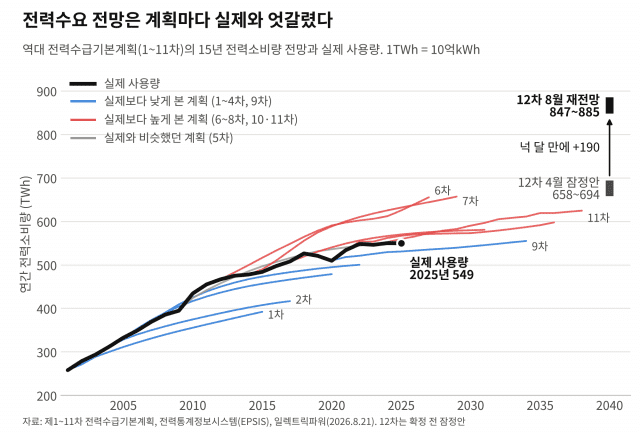
그림1은 2002년 1차부터 2025년 11차까지 열한 번의 전망을 실제 사용량과 비교한 것이다. 1차 계획은 2011년 전력소비량을 363TWh로 봤지만 실제는 455TWh로 25% 많았다. 반대로 6차 계획은 2019년을 579TWh로 잡았으나 실제는 520TWh로 10% 적었다. 모자라게 본 계획과 넘치게 본 계획이 번갈아 나타났다. 원인은 세 가지다.
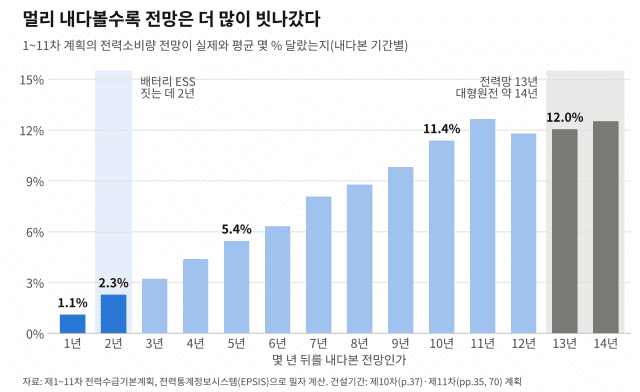
첫째, 멀리 내다볼수록 많이 틀린다. 열한 번을 평균하면 1년 뒤를 본 전망은 1.1%, 5년 뒤는 5.4%, 10년 뒤는 11.4% 빗나갔다(그림 2). 그런데 전기본은 15년 뒤를 내다보고, 신규 대형원전은 짓는 데 약 167개월, 전력망은 13년이 걸린다.
둘째, 경제와 전기 사용의 관계가 바뀐다. 역대 계획은 경제성장률을 실제보다 늘 높게 잡았다. 그런데도 1~4차는 수요를 모자라게 봤다. 경제가 1% 클 때 전기 사용은 2001~2011년 1.3% 늘었지만 2011~2019년에는 0.6%만 늘었다. 과거 자료로 만든 모형은 이런 변화를 미리 알 수 없다. 지금은 반도체와 데이터센터가 또 한 번 이 관계를 바꾸고 있다.
셋째, 전망과 목표가 섞여 있다. 발전소 규모를 정하는 ‘목표수요’는 지금 추세대로의 수요에서 절전·효율 개선으로 줄이겠다는 양을 뺀 값이다. 5~11차 계획은 마지막 해 수요의 14~16%를 이렇게 뺐고, 12차 잠정안도 986TWh에서 139TWh를 뺐다. 그런데 11차 계획은 과거 수요관리 수단 일부는 실적 확인이 어려웠다고 스스로 적었다. 확인하기 어려운 목표가 섞인 숫자에 22%의 여유 설비를 더해 발전소 규모를 정해 온 셈이다.
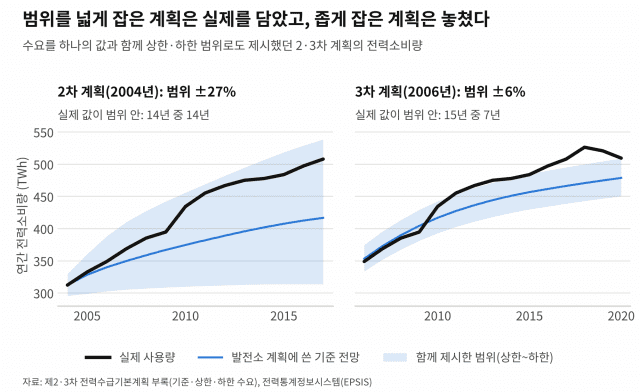
해법은 더 정확한 숫자 하나를 찾는 것이 아니라, 전망이 빗나가더라도 전기본을 참고하는 수많은 이해관계자들에게 전망 실패에 따른 피해가 작도록 계획의 틀을 바꾸는 데 있다. 먼저 ‘예상되는 수요’와 ‘줄이겠다는 목표’를 더욱 구체적이면서 구분해 발표해야할 필요가 있다. 또한 전망 범위는 외부 환경 변화를 반영해 더 넓게 잡아야 한다.
수요를 ±27% 범위로 제시한 2차 계획은 14년 내내 실제 값이 범위 안에 있었지만, ±6%로 좁게 잡은 3차 계획은 15년 중 8년이 범위를 벗어났다(그림 3). 최근 12차 잠정안 시나리오 차이는 4.5% 수준인데, 여전히 전기본을 믿고 미래를 전망해야하는 수많은 이해관계자들을 실망시키지 않을 수 있을지 의문이다.
무엇보다 짓는 데 오래 걸리는 설비와 금방 짓는 설비의 결정 시점을 나눠야 한다. 약 13년이 걸리는 송전망은 수요가 어느 쪽으로 가든 필요한 것부터 지금 정한다. 비싸지만 2년이면 짓는 배터리 ESS는 수요 증가를 확인한 뒤 입찰로 정해도 늦지 않다. 2년 뒤를 본 전망의 오차는 평균 2.3%에 불과하기 때문이다. 이미 11차 계획에서도 2033~34년에 필요한 설비의 종류를 다음 계획에서 정하겠다며 미뤄 둔 바 있다.
해외는 이를 제도로 만들었다. 영국은 발전설비를 공급 4년 전과 1년 전, 두 번의 경매로 확보한다. 2025년 2월 확정된 목표량은 4년 전 경매가 43.7GW(2028/29년분), 1년 전 경매가 7.5GW(2025/26년분)였다. 호주는 여러 시나리오를 모두 따져도 이득이 남는 송전사업만 ‘즉시 추진’으로 정한다. 미국 전력망 운영기관 PJM은 가까운 몇 년의 데이터센터 수요를 전력공급 계약이나 착공 약속이 있는 것만 전망에 넣는다. 올해 1월 전망에서는 이 기준과 전기차·경제 전망 수정이 반영돼 2028년 최대수요 전망이 4.4GW 낮아졌다. 주목할 점은 미국 에너지정보청의 경우 과거 전망이 얼마나 틀렸는지를 매년 공개한다.
물론 12차 전기본 잠정안에서도 반도체·데이터센터 수요 일부를 다음 계획으로 넘긴 것도 해외와 같은 방향이다. 다만 무엇이 확정이고 무엇이 조건부인지, 어떤 조건이 갖춰지면 착수하는지를 조금 더 구체적으로 알려줘야 기업이 믿고 투자할 수 있다. 시장 신호 정상화는 여기서 시작한다. 전망을 맞히는 능력보다 틀렸을 때 바로잡는 절차를 제도로 만드는 일, 그것이 계획 거버넌스 혁신의 출발점이지 않을까.