[지디넷코리아]
공정거래위원회가 사모투자(PE) 운용사 어펄마캐피탈이 지난해 6월 신고한 ‘도레이첨단소재 연성동박적층판(FCCL) 사업 기업결합’ 심사 공청회를 이르면 이달 개최할 예정인 것으로 1일 파악됐다.
한 업계 관계자는 “공정위가 4분기 관련 공청회 개최를 검토하고 있다“며 “공청회는 이르면 10월 열릴 수 있다”고 밝혔다.
어펄마가 도레이첨단소재 FCCL 사업부와 기업결합을 공정위에 신고한 것은 지난해 6월이다. 이미 1년이 넘었다. 어펄마는 지난 2025년 4월 SKC로부터 플렉시온(옛 SK넥실리스 FCCL 사업부)을 인수한 뒤, 도레이첨단소재와 FCCL 사업 인수 계약을 체결했다.
기업결합 신고 후 공정위는 어펄마가 도레이첨단소재 FCCL 사업부를 인수할 경우 나타날 수 있는 시장 독과점 등을 조사해 왔다.
공정위는 지난 8월 ‘기업결합 심사가 늦다’는 여러 매체 보도에 대해 “도레이첨단소재 FCCL 사업부 매각 심사는 시장 획정, 기업결합으로 인한 경쟁 상황 변화·영향 등을 경제 분석, 전문가 자문 등을 통해 심도 있게 검토하는 과정에서 시일이 소요됐다”며 “최대한 신속히 심사를 완료할 예정”이라고 밝혔다.
동시에 “기업결합 심사 업무 특성상 부정확한 자료를 토대로 심사해 경쟁 제한 우려가 있는 기업결합을 승인할 경우, 관련 시장에 비가역적 피해를 줄 수 있다”는 내용도 소개했다.
공청회 쟁점은 어펄마가 도레이첨단소재 FCCL 사업을 인수 후 나타날 수 있는 시장 독과점 우려 등이 될 것으로 보인다.
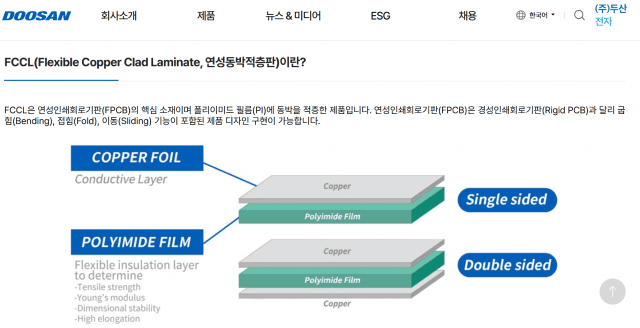
FCCL은 크게 스퍼터링 방식, 그리고 라미네이팅·캐스팅 방식 2가지로 나뉜다. 시장 규모만 놓고 보면 라미네이팅·캐스팅 방식이 80% 내외로 크지만 두 방식이 겨냥하는 시장이 다르다.
어펄마가 사업 확대를 노리는 분야는 스퍼터링 방식 FCCL이다. 해당 FCCL은 스마트폰·TV 등 디스플레이용 칩온필름(CoF) 등 생산에 사용한다. 이 시장에선 플렉시온과 도레이첨단소재 FCCL 사업부, 일본 스미토모 등 3곳이 주요 업체다.
라미네이팅·캐스팅 방식 FCCL은 연성회로기판(FPCB) 제작에 사용한다. FPCB는 스마트폰과 전자제품, 차량 등에 사용한다. 국내 두산 전자BG와 넥스플렉스, 대만과 중국 업체 등이 라미네이팅·캐스팅 방식 FCCL을 만든다.
어펄마는 공정위 공청회에서 스퍼터링 방식과 라미네이팅·캐스팅 방식을 더한 전체 FCCL 시장에서 예상 점유율이 낮아서 독과점 우려가 크지 않다는 논리를 펼 것으로 예상된다.
복수 업계 관계자에 따르면 어펄마는 앞서 SKC와 플렉시온(옛 SK넥실리스 FCCL 사업부) 인수를 논의할 때부터 투자자를 상대로 “도레이첨단소재 FCCL 사업부도 인수해 경쟁력을 확보하겠다”는 계획을 공유한 것으로 알려졌다. 또 다른 업계 관계자는 “기업결합 심사 과정에서 불거질 수 있는 독과점 우려에 대해 어펄마는 ‘스퍼터링 방식과 라미네이팅·캐스팅 방식 FCCL을 모두 더할 경우 독과점 우려를 불식할 수 있다’고 설명했다”고 말했다.
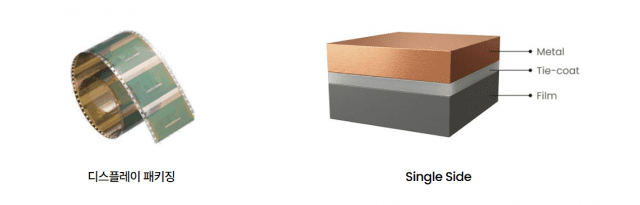
어펄마는 지난해 상반기 SKC에 950억원을 주고 플렉시온을 인수했다. 어펄마는 지난해 중반 도레이첨단소재와 FCCL 사업을 1200억원에 인수하는 계약을 체결했다.
스퍼터링 방식 FCCL 시장에선 중국 업체 수요가 크다. 전 세계 TV 시장에서 비중이 절대적인 액정표시장치(LCD) 시장은 중국 패널 업체가 장악했다. SKC는 앞서 어펄마와 SK넥실리스 FCCL 사업부 매각을 논의하면서 CoF 시장 기대요인으로 유기발광다이오드(OLED) TV 출하량 상승과 IT 제품 OLED 침투율 확대, TV 대화면 흐름 등을 제시했다. 화면 해상도가 높아지면 열을 방출하는 CoF 면적이 커져서 FCCL 사용량이 늘어날 수 있다.
어펄마는 기업결합이 승인될 경우, CoF용 FCCL 업체 중 후발주자이고 고부가품 비중이 낮은 플렉시온의 수익성을 개선하고, 도레이첨단소재 FCCL 사업부 기술력을 활용해 제품 믹스 최적화를 노릴 것으로 예상된다. 사모투자 운용사는 제조사를 인수해 수익성을 개선하고 몇 년 뒤 다시 매각하는 것이 일반적이다.