[지디넷코리아]
메모리 가격 급등으로 스마트폰 제조사 부담이 점점 커지고 있다. 최근 프리미엄 스마트폰에서 시스템온칩(SoC, 모바일 AP)은 메모리와 함께 가장 비싼 두 부품 중 하나다. SoC 또한 원가 부담을 줄이려는 제조사 노력에 맞춰 변하고 있다.
업계는 이제 제약 없는 ‘미래 보장형(future-proofing)’, 즉 미래를 대비해 무조건 최고 사양을 넣는 전략을 버렸다. 스마트폰 제조사와 칩 제조사는 단순한 사양 경쟁에서 벗어나, 프리미엄 디바이스가 요구하는 성능을 충족하면서도 수익률 방어를 위해 철저한 모델 포트폴리오 계층화와 지역별 특화전략으로 옮겨가고 있다.
올해 초 삼성전자 엑시노스 2600을 시작으로 애플, 미디어텍, 퀄컴 등 주요 SoC 업체는 최상위 플래그십 SoC 생산을 2나노 공정으로 전환했다. 그러나 메모리 가격이 급등하면서 마진이 비교적 건전했던 프리미엄 스마트폰조차 원가 절감이 절실해졌다.
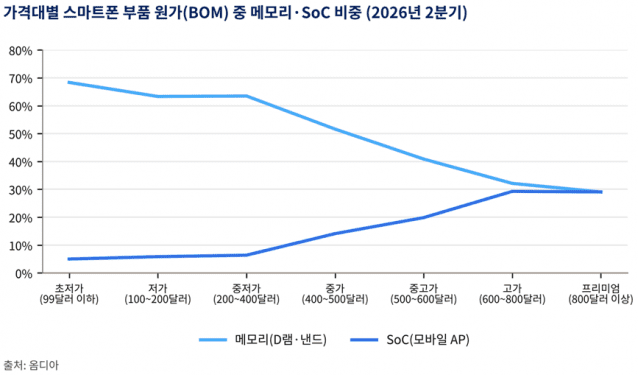
일반적으로 스마트폰은 가격대가 낮을수록 부품 원가에서 메모리 비중이 높고, 가격대가 올라갈수록 SoC 비중이 커진다. 그런데 최근에는 프리미엄폰에서도 메모리 비중이 SoC와 같은 수준까지 올라왔다.
2026년 2분기 800달러 이상 프리미엄 스마트폰에서 SoC와 메모리(D램·낸드)는 각각 전체 부품원가(BOM)의 29%를 차지하는 것으로 조사됐다. 이는 2025년 3분기 SoC 비중이 37%였던 것과 비교하면 크게 낮아졌지만, SoC는 여전히 원가 부담이 가장 큰 부품 중 하나다.
이와 더불어 복잡한 연산이 필요한 온디바이스 AI(인공지능)와 AI 에이전트 고도화로, 프리미엄폰의 핵심 차별화 요소로서 SoC 성능이 갈수록 중요해지고 있다. 웨이퍼 가격 상승과 초기 2나노 공정의 낮은 수율로 칩 가격이 치솟자 퀄컴과 미디어텍은 최근 ‘듀얼 플래그십’으로 전략으로 선회했다. 이들은 SoC 성능과 가격 등급을 이원화함으로써 프리미엄 SoC 시장에서 선택지를 넓히고 있다.
안드로이드 스마트폰에 탑재하는 SoC 중 퀄컴 스냅드래곤 8, 미디어텍 디멘시티 9000, 삼성 엑시노스 2000, 구글 텐서 G시리즈를 프리미엄 SoC로 분류한다. 2026년 상반기 스냅드래곤 8 시리즈와 디멘시티 9000 시리즈를 탑재한 스마트폰의 합산 출하량은 5740만대로 전년 동기 대비 8.0% 감소했다. 이는 전체 스마트폰 시장 감소폭(약 2.6%)을 크게 웃도는 수치다.
반면 애플을 제외하고 삼성 엑시노스 2000 시리즈와 구글 텐서 G 시리즈 같이 스마트폰 제조사가 자체 설계한 프리미엄 SoC까지 포함할 경우, 전체 안드로이드 프리미엄폰 출하량은 7340만대로 1.1% 감소에 그쳤다. 오히려 판매액은 604억 달러에서 626억 달러로 3.7% 늘었고, 평균판매가격(ASP)도 814달러에서 853달러로 상승했다.
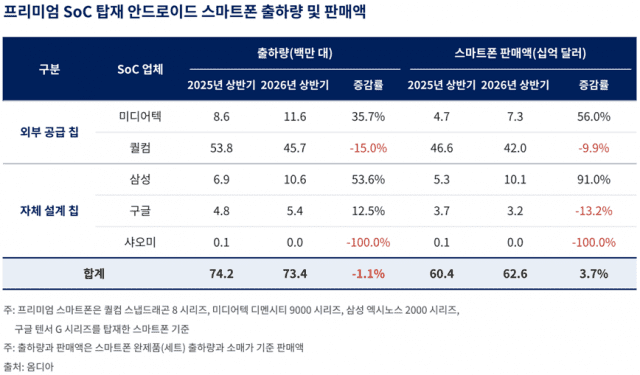
가장 두드러진 변화는 칩 공급처 다변화다. 자체 설계 칩 비중은 스마트폰 출하량 기준 15.9%에서 21.8%로, 판매액 기준 15.1%에서 21.3%로 확대됐다. 특히 프리미엄 엑시노스를 탑재한 스마트폰 출하량과 판매액은 각각 53.6%와 91.0% 급증하며 가장 극적으로 변했다.
지난해 갤럭시 S25 FE를 제외한 갤럭시 S25 시리즈 전 모델이 스냅드래곤을 탑재한 것과 달리, 올해 출시한 갤럭시 S26과 S26 플러스는 대부분 지역에서 엑시노스를, 미국·캐나다·중국에서는 스냅드래곤을 탑재했다. 엑시노스 2600이 삼성전자 MX사업부 성능 기준을 충족하면서 엑시노스는 645~1080달러대 기기의 원가 절감 수단이 됐다.다만 여전히 갤럭시 S26 시리즈 중 가장 판매량이 많은 S26 울트라는 전량 스냅드래곤만 탑재했다.
퀄컴은 2026년 상반기 SoC 출하량이 줄었지만 최상위 가격대 장악력이 커졌다. 상반기 퀄컴 프리미엄 SoC를 탑재한 스마트폰 출하량은 전년 동기보다 15.0% 감소했으나, ASP가 866달러에서 917달러로 상승하면서 판매액 감소폭은 9.9%에 그쳤다.
스냅드래곤 8 시리즈 탑재 스마트폰의 전체 출하량은 4570만대로, 여전히 미디어텍 디멘시티 9000시리즈 대비 3.9배 많은 물량을 기록하고 있다. 판매액 기준으로는 스냅드래곤이 미디어텍을 5.7배나 앞선다. 이는 스냅드래곤 8시리즈가 탑재된 스마트폰 가격대가 훨씬 높게 형성돼 있기 때문이다. 스냅드래곤 8 엘리트 5세대 탑재 스마트폰 ASP는 출시 분기 667달러에서 3개 분기 만에 약 1193달러까지 치솟았다.
미디어텍은 단가 개선과 함께 성장했다. 2026년 상반기 미디어텍 디멘시티 9000 시리즈 탑재 스마트폰 출하량은 전년 동기 대비 35.7%, 판매액은 56.0% 급증했다. ASP 역시 630달러로 15.0% 올랐다.
비록 프리미엄 SoC 시장에서 퀄컴의 독보적 장악력은 유지되고 있으나, 탑재 스마트폰 출하량과 판매액 모두에서 양사 격차는 지난해 대비 올해 큰 폭으로 좁혀졌다. 이는 높아지는 제조원가 부담을 상쇄하기 위해 중국 주요 스마트폰 제조사가 자사 하이엔드 라인업에서 미디어텍 칩셋 채택을 늘렸기 때문이다.
이전 세대 아키텍처 기반 퀄컴 ‘스냅드래곤 8s’ 라인은 출하량이 전년 동기 대비 46.6% 급증한 800만대를 기록하며, 전체 퀄컴 프리미엄 SoC 출하량의 17.4%(기존 10.1%)를 차지했다. 탑재 기기 가격대는 389~455달러로 형성돼, 스냅드래곤 8 엘리트급 기기(836~1248달러) 대비 가격 경쟁력을 갖췄다.
퀄컴과 스마트폰 제조사는 프리미엄급 성능은 유지하면서도 단가를 낮춘 전 세대 및 파생 칩셋 공급과 탑재를 확대하고 있다. 디멘시티 9500s 탑재 기기의 ASP는 464달러로, 일반 디멘시티 9500 탑재 기기(736달러)의 63% 수준에 머물렀다. 이처럼 칩셋 제조사들이 프리미엄 SoC 스펙트럼을 넓힘에 따라, 스마트폰 제조사의 포트폴리오 선택지 또한 더욱 다변화될 전망이다.
스마트폰 제조사에 네 가지를 제언한다.
첫째, 시장별 칩 조달 전략 차별화를 철저히 실행해야 한다. 소비자 선호와 통신사 환경, 브랜드 가치에 맞춰 칩 업체의 다층 포트폴리오를 활용한 지역별 특화 전략을 수립하고, 이를 통해 성능 확보와 거시경제 리스크 관리를 동시에 달성해야 한다. 둘째, 파생형 SoC 제품군을 적극 활용해 부품 원가를 안정시켜야 한다. ‘미래 보장형’ 사양 경쟁에서 벗어나 라인업을 세분화하고, 가격대와 타깃 소비자층에 맞춘 원가 효율적 파생 SoC로 부품원가(BOM)를 낮춰야 한다.
셋째, 프리미엄 원가 상승분은 최상위 모델에만 반영해야 한다. 플래그십의 브랜드 위상과 기술 선도 역할을 유지하되 최고 사양은 울트라·프로 맥스 등 초프리미엄 모델에만 한정 적용함으로써, 원가 상승 압박을 가격에 덜 민감한 소비자에게 전가하고 대량 판매 물량은 준플래그십 라인업으로 흡수해야 한다. 넷째, 자체 설계 칩의 탑재 범위를 확대해 외부 협상력을 확보해야 한다. 자체 설계 SoC를 프리미엄 라인업에서 확대하면서 외부 칩 의존도를 낮추고, 시장 충격에 대응할 수 있는 협상력과 공급망 자율성을 확보할 수 있다.
칩 제조사에는 세 가지를 제언한다.
첫째, 멀티 플래그십 포트폴리오 전략을 정식화해야 한다. 성능과 가격 등급별로 세분화된 프리미엄 SoC 라인업을 제공해 제조사 마진 압박을 덜어주고, 첨단 공정의 초기 수율 저하 리스크로부터 전체 출하 물량을 방어해야 한다. 둘째, 최상위 세그먼트 가격대를 견고히 지켜 물량 감소를 상쇄해야 한다. 온디바이스 AI 에이전트와 그래픽 연산 등 고가치 워크로드에서 압도적 성능 격차를 유지함으로써 제조사의 자체 칩 확대 움직임에 방어막을 치는 동시에, SoC 평균판매단가를 끌어올려 물량 감소폭을 상쇄해야 한다.
셋째, 검증된 아키텍처로 준플래그십 시장에서 직접 수익을 창출해야 한다. 개발비 상각이 완료되고 수율이 안정된 이전 세대 아키텍처로 파생 제품군을 구성해 400~600달러 시장을 공략하면 높은 마진을 유지하며 물량을 방어하는 동시에 고객사 원가 부담도 완화할 수 있다.
필자 홍주식
옴디아 스마트폰부문 선임 리서치 매니저(이사)